Allarme conti correnti: ecco quanto si mangia l'inflazione su un deposito di 100.000 euro
Nell’arco dell’ultimo anno, l’inflazione ha eroso 74 miliardi di euro di potere d’acquisto dei depositi bancari. In 20 anni la perdita raggiunge il 30,7%: su 100 mila euro senza remunerazione equivale a 30.700 euro. Un dato che riporta al centro la gestione della liquidità
⏰ In 30 secondi:
- L’inflazione erode i risparmi lasciati fermi sul conto corrente.
- I conti deposito aiutano a limitare la perdita di potere d’acquisto.
- Rendimento netto e costi vanno valutati prima della scelta.
Tenere i risparmi sul conto corrente dà la sensazione di averli al sicuro: sono disponibili e il saldo non risente delle oscillazioni dei mercati. Il loro valore, però, cambia quando aumentano i prezzi. Secondo le stime preliminari dell’Istat, a settembre 2026 l’inflazione è salita al 4,2% su base annua, dal 3,3% di agosto. Il denaro non remunerato permette quindi di acquistare meno beni e servizi rispetto a un anno prima. Per chi ha accumulato un patrimonio nel tempo, anche attraverso piccoli accantonamenti, questa erosione può incidere sui progetti futuri.
L’analisi pubblicata dal mensile Economy, che riprende elaborazioni del Corriere della Sera sui depositi bancari, quantifica la perdita di potere d’acquisto in circa 74 miliardi di euro in un anno. La stima ventennale arriva al 30,7%. Applicata a 100 mila euro rimasti senza remunerazione, corrisponde a 30.700 euro di valore reale in meno. Sono misure dell’effetto dei prezzi, non somme prelevate dai conti, né una previsione di quanto si perderà nei prossimi 20 anni.
Quanto lasciare sul conto
Il conto corrente serve a ricevere lo stipendio, pagare le bollette e affrontare le spese quotidiane. Mantenervi una riserva per gli imprevisti ha una funzione precisa. La questione riguarda il denaro eccedente queste necessità, che può restare inutilizzato per mesi o anni senza produrre interessi sufficienti a compensare l’inflazione.
Prima di scegliere un impiego occorre quindi distinguere le somme necessarie a breve da quelle che possono essere accantonate più a lungo. La disponibilità immediata ha un valore, ma lasciare tutta la liquidità su un conto poco remunerato comporta una rinuncia al rendimento. Per la quota destinata a spese future, un conto deposito può offrire interessi senza richiedere l’acquisto di strumenti soggetti alle oscillazioni delle quotazioni.
Conti deposito: la differenza tra liberi e vincolati
Il conto deposito è un prodotto con operatività limitata, pensato per remunerare il risparmio. Le condizioni dipendono dalla banca e dalla possibilità di mantenere le somme depositate per un periodo stabilito. La scelta va dunque collegata alla data in cui il denaro potrebbe servire.
Deposito libero o vincolato?
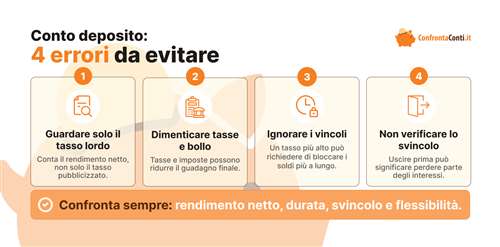
Nei depositi liberi il capitale può essere ritirato secondo le modalità previste dal contratto. Quelli vincolati prevedono invece una scadenza: prima di sottoscriverli bisogna controllare se consentono il rimborso anticipato e con quali conseguenze sugli interessi. Un tasso più elevato può risultare poco conveniente se, per una spesa imprevista, si deve interrompere il vincolo perdendo la remunerazione maturata.
Conta il rendimento netto
Attenzione, però: il tasso pubblicizzato non coincide con quanto resta al risparmiatore. Sugli interessi dei conti deposito si applica una ritenuta del 26%. Occorre poi considerare l’imposta di bollo, pari allo 0,2% annuo delle somme depositate, e gli eventuali costi previsti dal contratto. Alcune banche si fanno carico del bollo: una condizione da verificare insieme alla durata dell’offerta.
Un esempio puramente illustrativo chiarisce la differenza. Su 10 mila euro depositati per 12 mesi al 3% lordo, gli interessi sono 300 euro. Dopo la ritenuta restano 222 euro; sottraendo 20 euro di bollo, a carico del cliente, il guadagno scende a 202 euro, pari al 2,02%, in assenza di altri costi. Il conto deposito attenua così l’erosione rispetto a una liquidità senza interessi, ma non assicura di battere l’inflazione: la difesa integrale del potere d’acquisto richiede un rendimento netto superiore all’aumento dei prezzi nello stesso periodo.
La tutela del capitale
Alla remunerazione si affianca la garanzia sui depositi. Il Fondo interbancario di tutela dei depositi, Fitd, indica una copertura fino a 100 mila euro per depositante e per banca aderente. Il limite riguarda il totale dei depositi coperti presso lo stesso istituto: aprire più conti nella medesima banca non moltiplica la protezione. Questa tutela riguarda il rischio di crisi bancaria; la perdita di potere d’acquisto resta invece legata al rapporto tra interessi netti e inflazione.
Confrontare prima di scegliere
I comparatori rendono più semplice questa valutazione. ConfrontaConti.it permette di impostare la ricerca in base all’importo e all’orizzonte temporale del deposito, confrontare le condizioni economiche delle offerte presenti e consultare le schede dei prodotti. Il servizio è gratuito, secondo quanto indicato dal portale, e aiuta a individuare soluzioni coerenti con le proprie esigenze.
Il confronto deve includere il guadagno netto, la possibilità di svincolo e gli eventuali requisiti per accedere alla promozione. Vanno controllati anche il tasso applicato alla fine del periodo promozionale e l’obbligo di aprire un conto corrente collegato, che potrebbe avere un costo. Una differenza modesta nel rendimento annuo può pesare se applicata a somme consistenti o ripetuta nel tempo.