Conti a ottobre 2026: le 3 notizie che devi conoscere per tutelare i tuoi risparmi
Ottobre 2026 è stato un mese di riflessioni e di interessanti novità per chi deposita i propri risparmi in banca. Tra possibili nuovi rialzi dei tassi, opportunità legate all'intelligenza artificiale e inflazione in crescita, ecco gli aggiornamenti da conoscere su conti correnti e conti deposito.
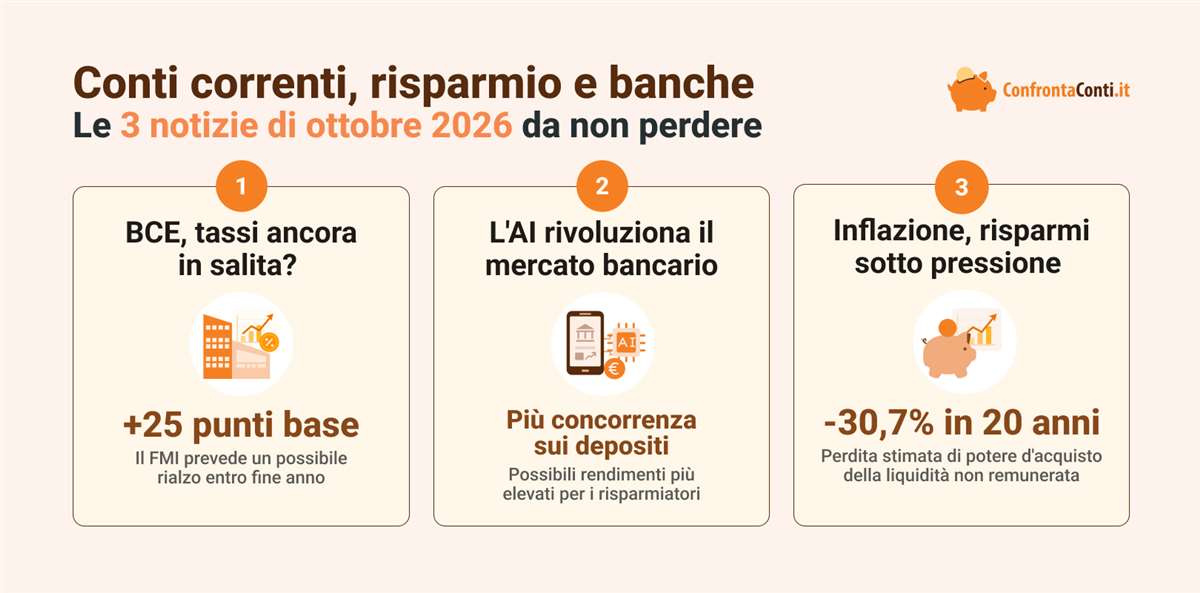
⏰ In 30 secondi:
- Possibile nuovo rialzo BCE entro fine anno.
- L’AI può aumentare la concorrenza sui depositi.
- L’inflazione erode i risparmi lasciati fermi sul conto.
Le notizie più rilevanti del mese in ambito di conti correnti e conti deposito ruotano principalmente attorno all'andamento dell'indice dei prezzi al consumo. Le tensioni geopolitiche continuano a far sentire i propri effetti sui prezzi dell'energia e, a cascata, su molti altri settori economici. Il risultato è un'inflazione lontana rispetto all'obiettivo definito dalla BCE. Per i risparmiatori l'aumento dei prezzi rende ancora più importante valutare come gestire la liquidità e difendere il potere d'acquisto. A incidere sulle loro scelte sono anche le attese sui tassi BCE e i possibili cambiamenti nella remunerazione dei depositi legati alla concorrenza tra istituti bancari.
1. Probabile un nuovo rialzo dei tassi, quale sarà l'effetto sui risparmi?
Secondo le previsioni del Fondo Monetario Internazionale, entro fine anno la BCE aumenterà i tassi di riferimento di 25 punti base. La decisione è considerata molto probabile e si tratterebbe del terzo aumento dei tassi deciso nel 2026.
La stretta di politica monetaria è utile per frenare la salita dell'inflazione, che al momento supera il 4%, più del doppio rispetto all'obiettivo del 2% a medio termine.
In questa fase economica, nelle sue decisioni di politica monetaria la BCE deve riuscire a bilanciare la necessità di rallentare la salita dei prezzi con quella di non deprimere la crescita, che nell'eurozona è già a livelli bassi.
Le conseguenze per i risparmiatori dipenderanno anche dalla risposta delle banche. Un eventuale rialzo dei tassi potrebbe spingere gli istituti a rivedere la remunerazione dei depositi, ma il trasferimento degli aumenti ai clienti non è automatico né uniforme. Per capire se e quanto sarà possibile ottenere interessi più elevati sulla liquidità, sarà quindi importante seguire l'evoluzione delle offerte di conti correnti remunerati e conti deposito.
2. L'intelligenza artificiale può aiutare i risparmiatori?
Se oggi le famiglie devono fare i conti con l'inflazione e la perdita di potere d'acquisto dei risparmi, in futuro potrebbero avere a disposizione nuovi strumenti per gestire la liquidità in modo più efficiente.
La diffusione dell'intelligenza artificiale in ambito bancario potrebbe aiutare a individuare le soluzioni finanziarie più adatte ai propri obiettivi, tenendo conto dell'orizzonte temporale, delle esigenze di liquidità e della propensione al rischio.
Ipotizzando di avere 50.000 euro sul conto corrente e di volerli destinare esclusivamente a prodotti di risparmio remunerato, un agente AI potrebbe suggerire quanto mantenere sul conto per coprire le spese correnti e come distribuire la somma restante tra i conti deposito più convenienti, combinando eventualmente soluzioni a breve e a medio-lungo termine.
In base alle autorizzazioni concesse e alle funzionalità offerte dalla banca, l'agente potrebbe limitarsi a fornire indicazioni oppure essere autorizzato a eseguire determinate operazioni, come l'apertura e la gestione dei depositi, nel rispetto dei vincoli stabiliti dal cliente.
L'adozione su larga scala di questi strumenti potrebbe modificare gli equilibri del mercato bancario. Se gli agenti AI aiutassero i risparmiatori a spostare più facilmente la liquidità verso le offerte più remunerative, le banche potrebbero trovarsi a competere maggiormente per attrarre e trattenere i depositi, con possibili effetti sulle condizioni economiche proposte alla clientela.
3. Cosa fare oggi per proteggere i risparmi dall'inflazione?
Secondo le stime riprese dal mensile Economy, che cita elaborazioni del Corriere della Sera sui depositi bancari, negli ultimi 20 anni il tasso di inflazione combinato ha comportato la perdita del 30,7% del potere d'acquisto della liquidità. Si tratta di una percentuale molto alta, che dà l'idea di quanto lasciare i risparmi fermi su un conto corrente sia una scelta poco lungimirante.
Trasferire in un conto deposito la liquidità che non serve nell'immediato a coprire le spese correnti può essere una buona soluzione per proteggere i risparmi dall'inflazione. Per valutare la convenienza dell'operazione è necessario considerare non solo il tasso di interesse nominale, ma soprattutto quello effettivo.
Attualmente il tasso di interesse riconosciuto sui conti correnti è molto basso e vicino allo zero. I migliori conti deposito, invece, offrono un rendimento che arriva al 4% lordo annuo. Tenuto conto della tassazione dei conti deposito - ritenuta fiscale sugli interessi al 26% e imposta di bollo dello 0,2% delle somme depositate - si arriva a un rendimento netto del 2,96%.
Per valutare la reale convenienza di un conto deposito non ci si deve quindi fermare a considerare il tasso pubblicizzato, ma verificare quanto gli interessi netti riescono a compensare l'aumento del costo della vita.
Confrontare periodicamente rendimento e inflazione permette di valutare se i risparmi stanno preservando il proprio valore reale o se, nonostante gli interessi maturati, continuano a perdere potere d'acquisto.